Déclarer un revenu locatif ne se résume pas à additionner des loyers. Le traitement fiscal dépend d’abord du type de location, nue ou meublée, puis du régime choisi ou imposé par les seuils. Pour éviter les erreurs, il faut distinguer la catégorie fiscale, les formulaires à utiliser et les règles applicables à chaque situation.
Les points importants :
Identifiez d’abord la nature du bail et le seuil applicable, cela vous évitera des erreurs de catégorie et d’annexes lors de la saisie.
- Vérifiez si c’est une location nue ou meublée, car cela détermine la catégorie fiscale (revenus fonciers ou BIC) et le formulaire à utiliser.
- Contrôlez les seuils applicables : 15 000 € pour le micro foncier, 72 600 € pour le micro BIC, le dépassement impose le régime réel.
- Si vos charges sont élevées, optez pour le régime réel et conservez tous les justificatifs pour déduire frais et amortissements.
- Déclarez tous les loyers, même faibles, et reportez-les dans la bonne case (ex. 4BE, 2042 C PRO, 2044, 2031 SD) pour éviter une rectification.
Qu’est-ce qu’un revenu locatif ? Distinctions et catégories fiscales
Un revenu locatif correspond à tout loyer perçu par un propriétaire en contrepartie de la mise à disposition d’un bien immobilier. Ce revenu peut provenir d’un appartement vide, d’une maison louée sans mobilier, ou d’un logement meublé prêt à vivre. Dans tous les cas, il entre dans le champ de l’impôt sur le revenu.
La différence la plus importante tient à la nature de la location. En location nue, les loyers relèvent des revenus fonciers. En location meublée, ils sont classés dans les BIC, ou bénéfices industriels et commerciaux. Cette distinction change la déclaration à remplir, le régime d’imposition et, parfois, la manière de calculer le résultat fiscal.
Location nue et location meublée, deux logiques fiscales différentes
La location nue concerne un bien loué sans meubles, ou avec un mobilier insuffisant pour une occupation normale. Les revenus encaissés sont alors traités comme des revenus fonciers, avec une logique patrimoniale assez simple. Le propriétaire déclare des loyers, puis applique soit un abattement, soit la déduction des charges selon son régime.
La location meublée répond à une autre logique. Le logement doit être équipé du mobilier nécessaire à la vie courante. Dans ce cas, les recettes locatives sont intégrées dans la catégorie des BIC. Le traitement fiscal est donc plus proche d’une activité commerciale, même si l’opération reste liée à un bien immobilier.
Il faut aussi retenir un point souvent mal compris, tous les loyers doivent être déclarés, même s’ils sont faibles, même si le bien est déficitaire, et même si le bailleur perçoit déjà d’autres revenus comme un salaire ou une pension. L’administration attend une déclaration complète, sans omission.
Exemples concrets et cas particuliers
Un propriétaire qui loue un appartement vide déclare des revenus fonciers. S’il loue un studio entièrement meublé, il relève des BIC. Le bien peut avoir une valeur locative identique, le traitement fiscal reste différent en fonction de son mode de location.
Les non-résidents qui perçoivent des revenus immobiliers en France sont également concernés. Le fait de résider à l’étranger ne supprime pas l’obligation de déclaration, il faut simplement utiliser les rubriques prévues pour les revenus français des contribuables non-résidents.
Les régimes d’imposition des revenus locatifs
Le régime d’imposition dépend du type de location et du montant annuel des loyers ou des recettes. On distingue un régime simplifié, dit micro, et un régime réel, qui permet de déduire davantage d’éléments mais demande une déclaration plus détaillée. Le bon choix dépend du volume de revenus et des charges supportées. Des conseils pour optimiser vos revenus locatifs sont disponibles.
Location nue, micro-foncier ou régime réel
Pour une location nue, le micro-foncier est accessible si le total des loyers annuels du foyer fiscal ne dépasse pas 15 000 €. Dans ce cadre, l’administration applique un abattement forfaitaire de 30 % sur le montant brut déclaré. Vous ne pouvez pas déduire les charges réelles.
Au-delà de ce seuil, le régime réel devient obligatoire. Il peut aussi être choisi sur option lorsque les loyers restent sous 15 000 €, si les charges sont élevées et plus favorables que l’abattement forfaitaire. Ce régime permet de déduire les dépenses réelles liées au bien, selon les règles fiscales applicables.
Un point de vigilance s’impose, un seul régime s’applique à l’ensemble des locations nues du foyer fiscal. Il n’est pas possible d’avoir un bien au micro-foncier et un autre au réel pour la même catégorie de revenus. Le choix est global pour les revenus fonciers.
Location meublée, micro-BIC ou régime réel
Pour la location meublée, le micro-BIC s’applique lorsque les recettes annuelles ne dépassent pas 72 600 €. Le principe est similaire, mais l’abattement exact dépend des règles du régime en vigueur. L’administration demande surtout de déclarer les recettes brutes dans la bonne case.
Au-delà du seuil, ou sur option, le régime réel BIC s’impose. Ce régime implique une déclaration professionnelle spécifique et permet la prise en compte des charges réelles. Il convient particulièrement aux situations où les dépenses, l’amortissement ou certains frais pèsent fortement sur le résultat.
Là encore, il faut raisonner par ensemble d’activité. Le choix micro-BIC ou réel concerne la location meublée dans son ensemble, selon la structure de l’exploitation. Il ne faut pas mélanger revenus fonciers et BIC dans une même logique déclarative.
Le tableau ci-dessous permet de comparer rapidement les principaux régimes et leurs formulaires associés.
| Type de location | Régime | Seuil | Traitement fiscal | Formulaire principal |
|---|---|---|---|---|
| Location nue | Micro-foncier | Jusqu’à 15 000 € | Abattement forfaitaire de 30 % | 2042, case 4BE |
| Location nue | Régime réel | Plus de 15 000 € ou sur option | Déduction des charges réelles | 2044 ou 2044 spéciale |
| Location meublée | Micro-BIC | Jusqu’à 72 600 € | Abattement forfaitaire selon le régime | 2042 C-PRO |
| Location meublée | Régime réel BIC | Plus de 72 600 € ou sur option | Déduction des charges réelles | 2031-SD puis 2042 C-PRO |
Comment déclarer ses revenus locatifs : démarches et formulaires
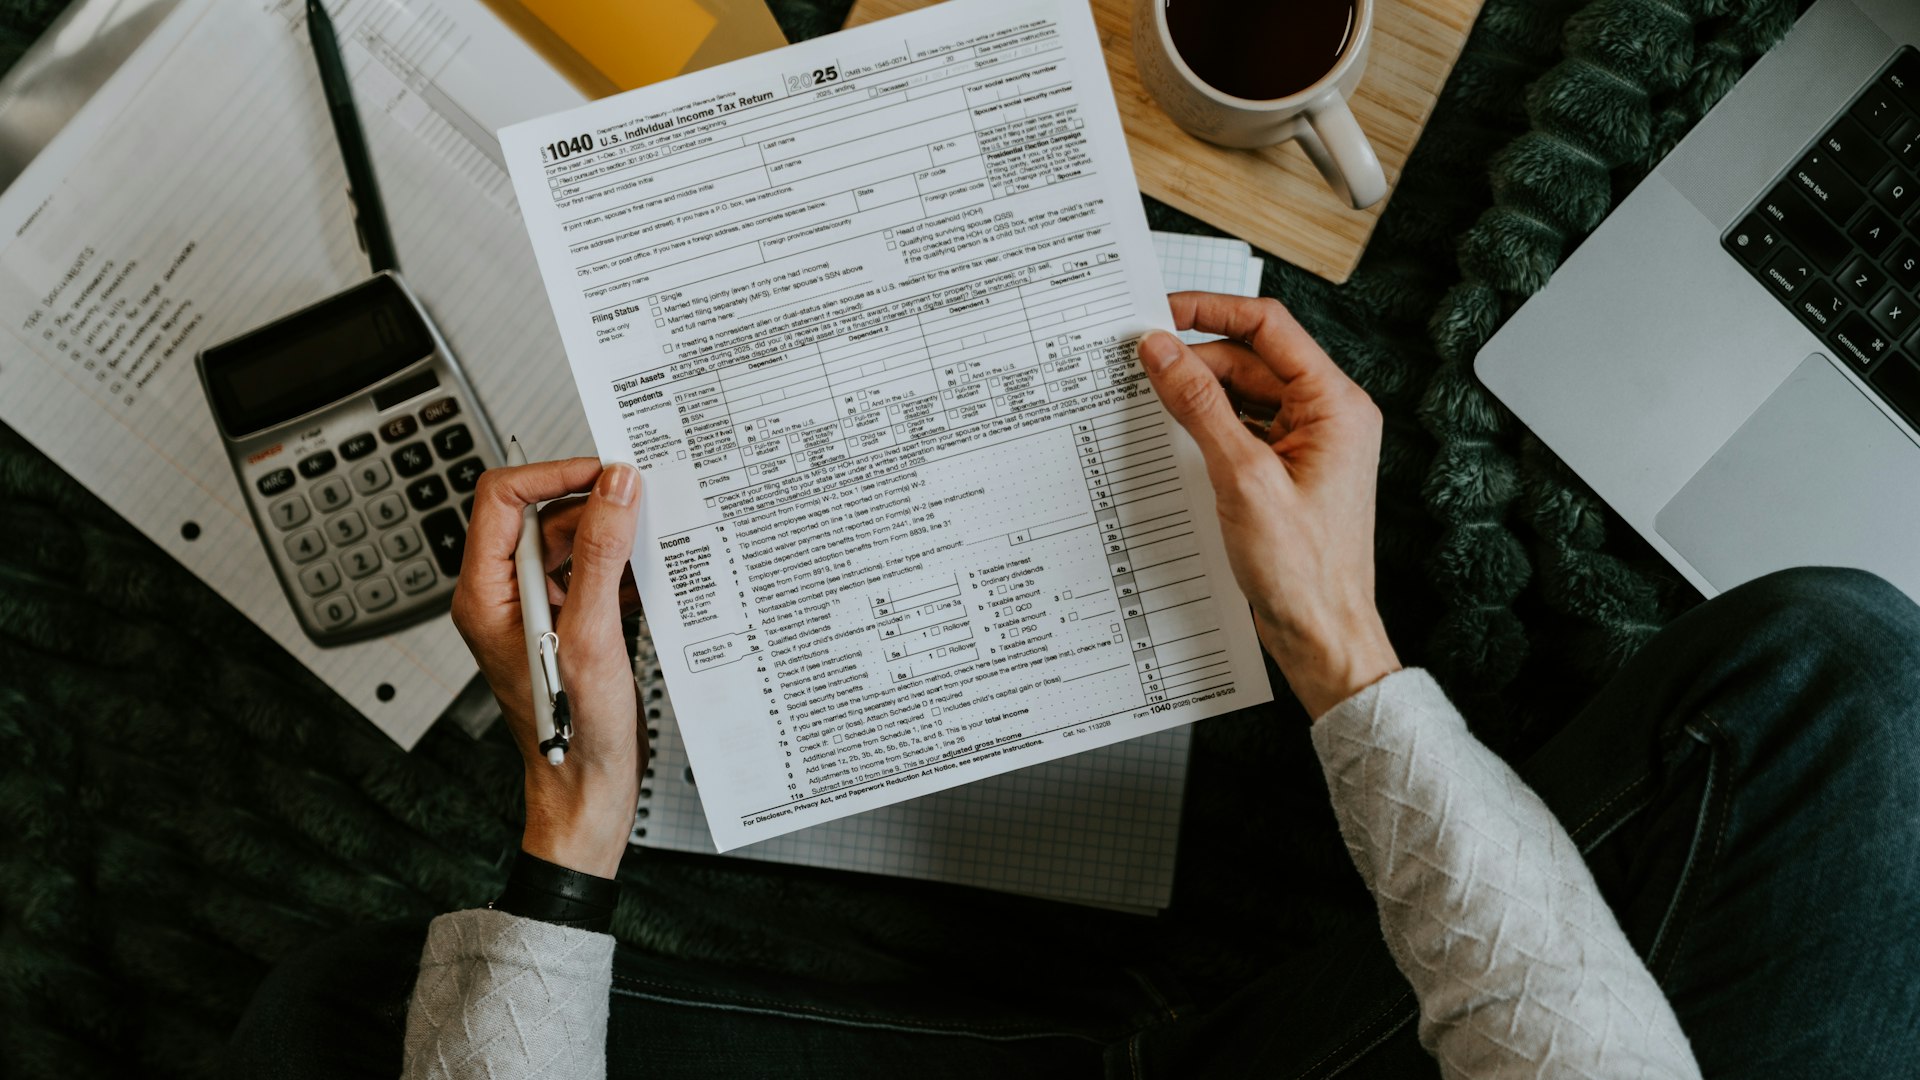
La déclaration dépend à la fois du type de location et du régime retenu. L’erreur la plus fréquente consiste à reporter un revenu dans la mauvaise catégorie, ou à oublier une annexe obligatoire. Pour déclarer proprement, il faut partir du bon formulaire et du bon emplacement dans la déclaration annuelle.
Déclarer une location nue
En micro-foncier, la démarche est simple. Vous indiquez le total des loyers perçus, bruts et hors charges, dans la case 4BE de la déclaration 2042. Il n’y a pas d’annexe supplémentaire à remplir. Le calcul de l’abattement est ensuite géré par l’administration.
En régime réel, la déclaration passe par la 2044 ou la 2044 spéciale selon la situation. Ce formulaire permet de détailler les revenus et les charges déductibles. C’est la solution retenue lorsque les dépenses réelles méritent d’être prises en compte pour réduire le revenu imposable.
Déclarer une location meublée
En micro-BIC, les recettes brutes sont reportées dans la 2042 C-PRO. Il faut y indiquer le montant total encaissé au titre de la location meublée, sans le confondre avec les revenus fonciers. Cette déclaration concerne les activités relevant des BIC.
En régime réel BIC, vous devez déposer une déclaration professionnelle 2031-SD, puis reporter le résultat sur la 2042 C-PRO. Cette mécanique demande plus de rigueur, mais elle permet une comptabilité plus fine des charges et du résultat fiscal.
Cas particuliers et déclaration des non-résidents
Les contribuables non-résidents qui perçoivent des revenus immobiliers en France utilisent la 2042 C, avec les rubriques 8SH et/ou 8SI selon leur situation. Là aussi, la nature des revenus doit être identifiée avec précision avant toute saisie.
Le point de départ reste toujours le même, il faut isoler la bonne catégorie fiscale, puis choisir le formulaire adapté. Une déclaration bien structurée limite les corrections ultérieures et les demandes de précision de l’administration.
Cas pratiques et points d’attention pour les propriétaires
Les exemples concrets permettent de vérifier rapidement la bonne logique. Ils sont utiles pour distinguer ce qui relève des revenus fonciers, des BIC et des formulaires à utiliser. Dans la pratique, une erreur de case peut suffire à fausser la déclaration.
Pour les situations en indivision, consultez notre guide sur la déclaration en indivision.
Exemples de déclaration selon le type de bien
Si vous possédez un logement vide et que vos loyers annuels restent sous 15 000 €, vous relevez du micro-foncier et vous utilisez la 2042, case 4BE. Si vous dépassez ce seuil, vous basculez vers le régime réel via la 2044.
Si vous louez un logement meublé et que vos recettes ne dépassent pas 72 600 €, la déclaration passe par la 2042 C-PRO en micro-BIC. Au-delà, ou sur option, vous devez passer par la 2031-SD puis reporter le résultat sur la même déclaration complémentaire.
Plusieurs biens, non-résidence et erreurs fréquentes
Pour un propriétaire de plusieurs biens en location nue, le régime reste unique pour l’ensemble des revenus fonciers. On ne peut pas répartir librement les biens entre micro-foncier et réel. Il faut donc raisonner sur le total des loyers perçus par le foyer fiscal.
Chez les non-résidents, les revenus immobiliers français doivent être signalés selon la procédure dédiée. La vigilance porte surtout sur la bonne catégorie et sur le bon formulaire. Les erreurs les plus courantes sont connues, mais elles restent fréquentes.
- Confondre location nue et location meublée.
- Oublier une annexe obligatoire au régime réel.
- Déclarer un montant incomplet ou omettre des loyers faibles.
- Appliquer un abattement ou une déduction non autorisés.
- Ne pas vérifier le seuil applicable avant de choisir le régime.
En matière de revenus locatifs, la bonne méthode consiste à identifier la nature du bail, vérifier le seuil de revenu et utiliser le formulaire adapté. Avec cette base, vous limitez les erreurs et vous sécurisez votre déclaration annuelle.